营收增长背后,利润遭遇侵蚀
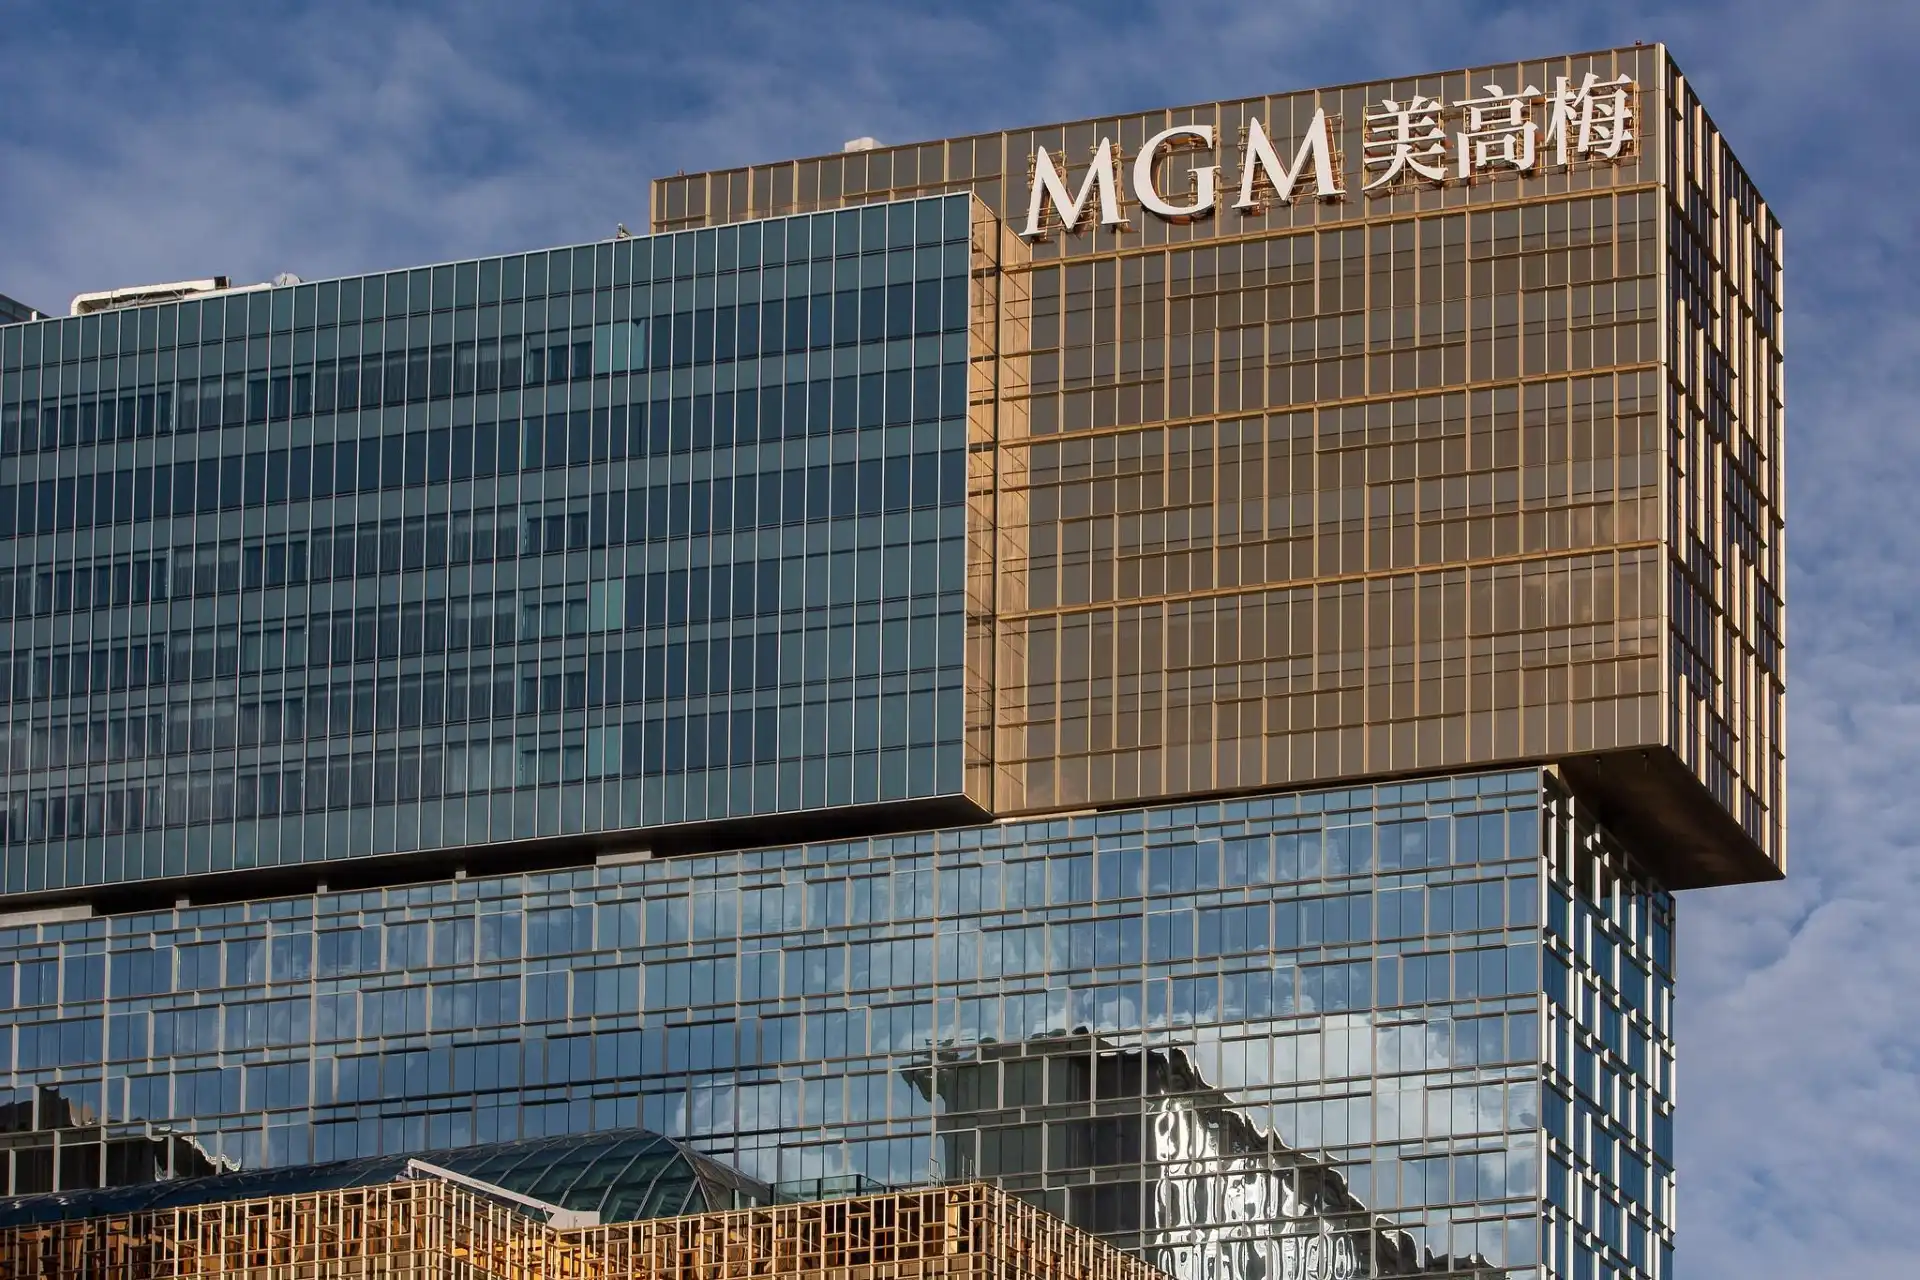
美高梅中国在2026年第一季度交出了一份营收增长的成绩单,净收入同比增长9%,达到11亿美元。然而,利润表现却不尽如人意。由于支付给母公司美高梅国际酒店集团的品牌授权费大幅上涨,经调整后的EBITDAR(息税折旧摊销及租金前利润)同比下滑4%,降至2.73亿美元。
根据美高梅国际酒店集团周四发布的财报,品牌授权费支出同比激增2300万美元,总额达到4100万美元,而去年同期仅为1800万美元。这反映了美高梅中国与母公司之间新签订的长期协议首次全面生效。新协议将每月许可费率从美高梅中国调整后综合净收入的1.75%提高至3.5%,直接导致了利润空间的压缩。美高梅国际酒店集团目前持有美高梅中国约56%的已发行股本。
旗下物业表现分化:路凼强势抵消澳门疲软
在物业层面,美高梅中国旗下两家赌场——美高梅澳门和美高梅路凼均实现了营收增长,但在EBITDA(息税折旧摊销前利润)层面的表现却出现分化。美高梅路凼的强劲增长成功抵消了美高梅澳门的下滑。
- 美高梅澳门: 第一季度营收达到34.4亿港元(约合4.39亿美元),同比增长9.2%。然而,其经调整EBITDA却同比下降7.9%,至8.315亿港元(约合1.06亿美元)。
- 美高梅路凼: 表现更为亮眼,营收同比增长10.1%,达到53.3亿港元(约合6.80亿美元)。同时,其经调整EBITDA也大幅增长10.9%,至16.3亿港元(约合2.08亿美元)。
博彩业务驱动核心增长
从运营层面看,美高梅中国的业绩增长主要得益于博彩活动的强劲复苏。赌场收入同比增长9%,达到9.77亿美元。其中,中场赌桌投注额增长10%,赌桌赢额更是飙升18%,赢率提升至27.1%,显示出其核心博彩业务的强劲势头。
母公司视角:美高梅中国贡献卓著
在集团层面,美高梅国际酒店集团公布的合并净收入为45亿美元,同比增长4%。美高梅中国被明确指出是集团整体增长的关键贡献者之一,尽管其自身利润因内部费用调整而承压,但其在营收端的表现依然是母公司财报中的一大亮点。